


近年香港按揭市场产品日趋多元化,各大银行为置业人士度身订造不同的优惠方案,以应对瞬息万变的利率环境。继早前有大型银行推出定息按揭计划后,中银香港再度出招,重磅推出全新的「特优先P后H」按揭计划。此项计划提供首2年或3年的特优P按优惠,实际按息低至2.68厘,期满后更会自动转为H按。
对于这项市场瞩目的全新按揭产品,经络按揭转介首席副总裁曹德明作出深入分析。他指出,此计划不仅为有意置业、转按或物业套现的人士提供极具竞争力的低息选择,更具备显着的悭息效果,预料将吸引大批买家青睐,并有望带动市场上沉寂多时的P按选用比例回升。
立即申请
中银香港「先P后H」按揭计划详情与申请条件
中银香港推出的「特优先P后H」按揭计划,旨在为面对利率走势不确定性的置业人士提供灵活且稳阵的财务规划方案。计划的核心内容与条款主要涵盖以下重点:
- 首2年或3年利率:採用「特优P按」,年利率为P减2.32厘。以现时香港最优惠利率(P)为5%计算,实际按息仅为2.68厘。
- 期满后安排:当首2年或3年 P按期满后,按揭利率将自动转为「H按」,年利率为H加1.3厘,同时设有封顶息率「P减1.75厘」(即以P为5%计算为3.25厘)。
- 适用范围:涵盖一手及二手私人住宅市场的楼宇买卖交易,以及物业套现、转按及加按贷款。
- 申请与提取限期:客户须于2026年12月31日或之前递交申请,并顺利于2026年11月1日至2027年4月30日期间成功提取按揭贷款。
中银香港表示,在利率走势及调整步伐仍然存在不确定性的宏观环境下,置业人士普遍希望及早落实并规划财务安排。此计划让客户在置业初期的首几年享受较低且稳定的利率,有效减轻供款压力,其后转为H按则能紧贴利率週期的变化,兼顾灵活性与长远规划。
曹德明深度解读:产品多元化促进楼按健康发展
在分析是次新计划对整体市场的影响时,经络按揭转介首席副总裁曹德明给出了专业且前瞻性的观点。
曹德明表示,早前已有两间大型银行相继续推定息按揭计划,而现时中银香港再推出「先P后H」按揭计划,无疑为置业人士带来更多元化及灵活的选择。他强调,按揭市场产品日益丰富多元,不仅能满足不同财务状况和风险承受能力的客户需求,更有助促进本港楼按市场的健康长远发展。
拆解加息预期与抗险能力
针对未来利率去向,曹德明续指,市场普遍预期美国联储局在年内仍有机会再度加息,届时香港的银行体系或会随之轻微上调最优惠利率(P)约0.125厘。
然而,曹德明特别派定心丸指出,即使最优惠利率(P)未来上调0.125厘,令「先P后H」按揭计划的实际按息微升至2.805厘,其息率水平依然明显低于现时市面上的普通H按计划以及定按计划。这显示出该计划在应对潜在加息周期时,具备强大的缓冲能力和稳健优势。
悭息效果显着:按揭计划大比拼与计算
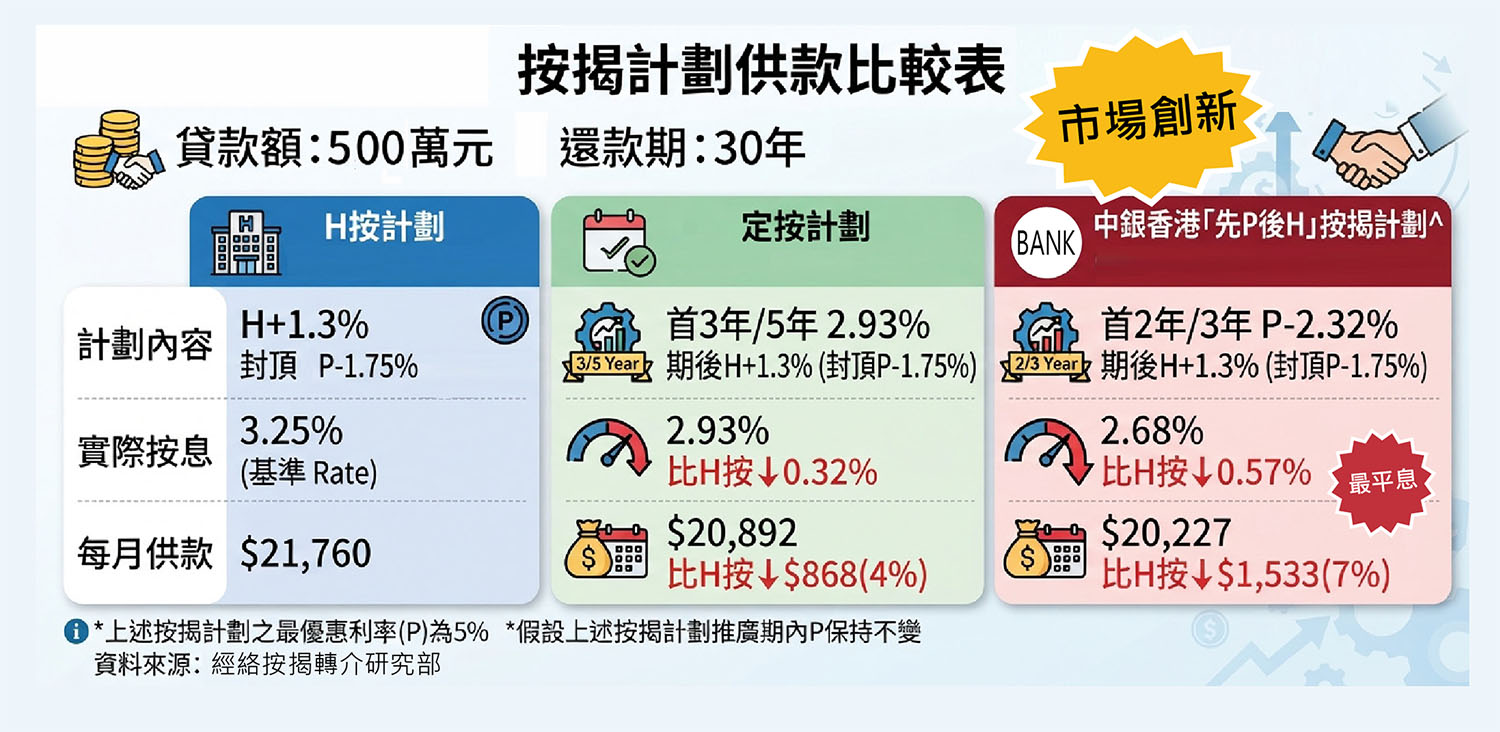
为了让置业人士更直观地了解不同按揭方案的财务负担,以下以贷款额500万元、还款期为30年作为基准,进行详细的月供及悭息计算对比:
按揭计划种类 | 实际息率 / 封顶息率 | 每月供款金额 | 与H按封顶相比之每月悭息金额 |
|---|---|---|---|
普遍H按计划(封顶息率) | 3.25厘 | $21,760 | - |
大型银行首3年或5年定按计划 | 2.93厘 | $20,892 | $868 (约4%) |
中银香港首2年或3年「先P后H」计划 | 2.68厘 | $20,227 | $1,533 (约7%) |
从上述表格清晰可见,若选用中银香港最新推出的首2年或3年「先P后H」按揭计划,以2.68厘的低息计算,每月供款仅需$20,227。相较于现时普遍H按计划的3.25厘封顶息率,每月足足可以节省$1,533,悭幅高达7%;即使与定按计划相比,其每月供款亦更具吸引力。
展望后市:P按选用比例有望显归主流
根据香港金融管理局最新的住宅按揭统计数据显示,各类按揭计划的市佔率分佈如下:
- H按(同业拆息按揭):选用比例佔高达 61%
- 定按(定息按揭):选用比例佔 34.1%
- P按(最优惠利率按揭):选用比例仅佔 1.3%
结合上述数据,曹德明分析指出,在过往一段时间内,P按的选用比例一直处于相对偏低的水平。然而,随着中银香港推出「先P后H」按揭计划,其在首阶段所展现的悭息效果是现时市场上最为显着的。
曹德明相信,凭藉其实际按息低至2.68厘的绝对优势以及显着的每月悭息金额,必定能吸引大批精打细算的置业、转按及套现客户选择。在强大市场需求的推动下,他预料未来一段时间内,本港的P按选用比例将会出现明显的回升,为沉寂的按揭市场注入新动力。
立即申请
结语
总括而言,中银香港推出的「特优先P后H」按揭计划,凭藉首2年或3年低至2.68厘的实际按息,成功在目前的按揭市场中突围而出。正如经络按揭转介首席副总裁曹德明所言,该计划不仅能为置业人士提供极佳的悭息效果,有效舒缓供款压力,更带动了产品的多元化发展。有意在今年底前置业、转按或套现的人士,不妨把握此项优惠期,向专业按揭转介顾问查询,制定最合适的置业财务方案。

;)
;)