


近年香港按揭市場產品日趨多元化,各大銀行為置業人士度身訂造不同的優惠方案,以應對瞬息萬變的利率環境。繼早前有大型銀行推出定息按揭計劃後,中銀香港再度出招,重磅推出全新的「特優先P後H」按揭計劃。此項計劃提供首2年或3年的特優P按優惠,實際按息低至2.68厘,期滿後更會自動轉為H按。
對於這項市場矚目的全新按揭產品,經絡按揭轉介首席副總裁曹德明作出深入分析。他指出,此計劃不僅為有意置業、轉按或物業套現的人士提供極具競爭力的低息選擇,更具備顯著的慳息效果,預料將吸引大批買家青睞,並有望帶動市場上沉寂多時的P按選用比例回升。
立即申請
中銀香港「先P後H」按揭計劃詳情與申請條件
中銀香港推出的「特優先P後H」按揭計劃,旨在為面對利率走勢不確定性的置業人士提供靈活且穩陣的財務規劃方案。計劃的核心內容與條款主要涵蓋以下重點:
- 首2年或3年利率:採用「特優P按」,年利率為P減2.32厘。以現時香港最優惠利率(P)為5%計算,實際按息僅為2.68厘。
- 期滿後安排:當首2年或3年 P按期滿後,按揭利率將自動轉為「H按」,年利率為H加1.3厘,同時設有封頂息率「P減1.75厘」(即以P為5%計算為3.25厘)。
- 適用範圍:涵蓋一手及二手私人住宅市場的樓宇買賣交易,以及物業套現、轉按及加按貸款。
- 申請與提取限期:客戶須於2026年12月31日或之前遞交申請,並順利於2026年11月1日至2027年4月30日期間成功提取按揭貸款。
中銀香港表示,在利率走勢及調整步伐仍然存在不確定性的宏觀環境下,置業人士普遍希望及早落實並規劃財務安排。此計劃讓客戶在置業初期的首幾年享受較低且穩定的利率,有效減輕供款壓力,其後轉為H按則能緊貼利率週期的變化,兼顧靈活性与長遠規劃。
曹德明深度解讀:產品多元化促進樓按健康發展
在分析是次新計劃對整體市場的影響時,經絡按揭轉介首席副總裁曹德明給出了專業且前瞻性的觀點。
曹德明表示,早前已有兩間大型銀行相繼續推定息按揭計劃,而現時中銀香港再推出「先P後H」按揭計劃,無疑為置業人士帶來更多元化及靈活的選擇。他強調,按揭市場產品日益豐富多元,不僅能滿足不同財務狀況和風險承受能力的客戶需求,更有助促進本港樓按市場的健康長遠發展。
拆解加息預期與抗險能力
針對未來利率去向,曹德明續指,市場普遍預期美國聯儲局在年內仍有機會再度加息,屆時香港的銀行體系或會隨之輕微上調最優惠利率(P)約0.125厘。
然而,曹德明特別派定心丸指出,即使最優惠利率(P)未來上調0.125厘,令「先P後H」按揭計劃的實際按息微升至2.805厘,其息率水平依然明顯低於現時市面上的普通H按計劃以及定按計劃。這顯示出該計劃在應對潛在加息周期時,具備強大的緩衝能力和穩健優勢。
慳息效果顯著:按揭計劃大比拼與計算
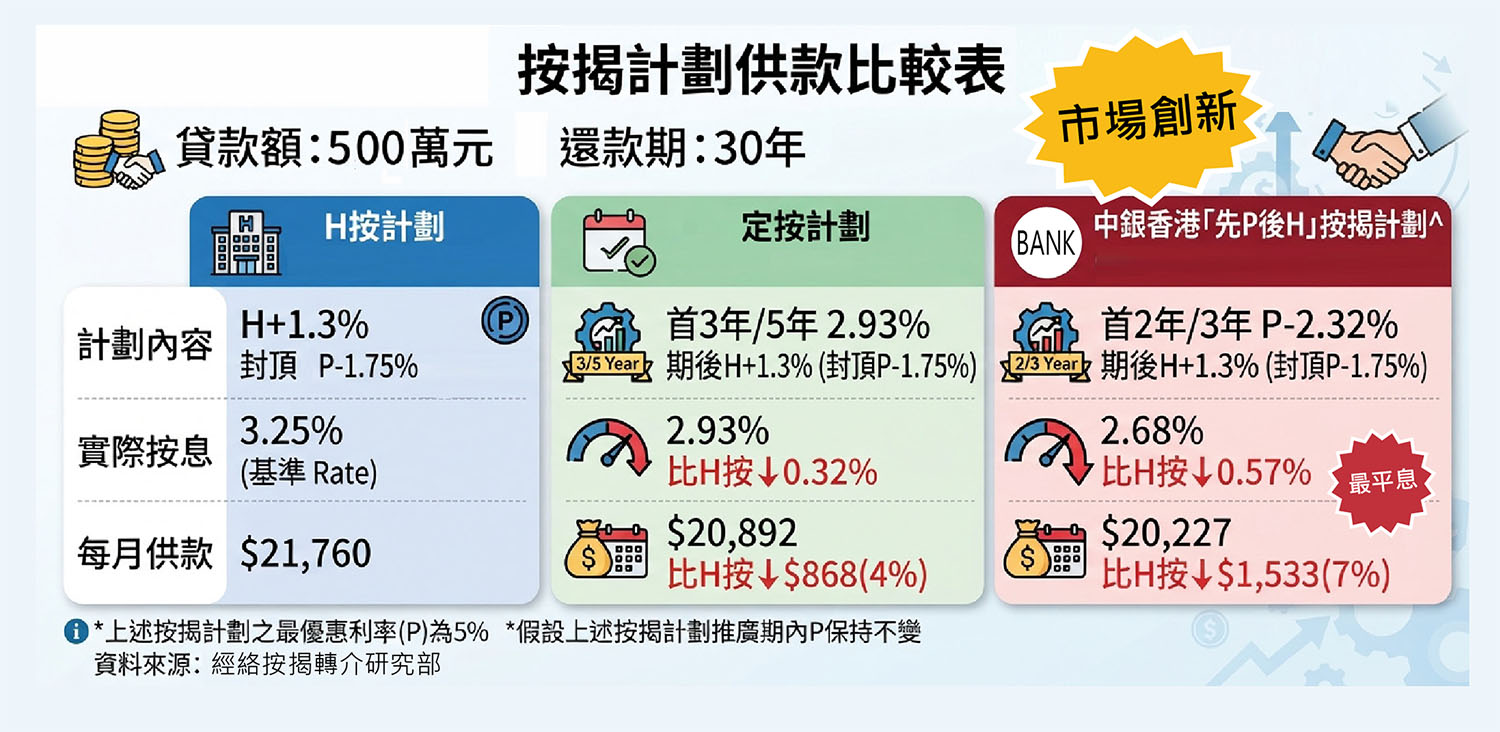
為了讓置業人士更直觀地了解不同按揭方案的財務負擔,以下以貸款額500萬元、還款期為30年作為基準,進行詳細的月供及慳息計算對比:
按揭計劃種類 | 實際息率 / 封頂息率 | 每月供款金額 | 與H按封頂相比之每月慳息金額 |
|---|---|---|---|
普遍H按計劃(封頂息率) | 3.25厘 | $21,760 | - |
大型銀行首3年或5年定按計劃 | 2.93厘 | $20,892 | $868 (約4%) |
中銀香港首2年或3年「先P後H」計劃 | 2.68厘 | $20,227 | $1,533 (約7%) |
從上述表格清晰可見,若選用中銀香港最新推出的首2年或3年「先P後H」按揭計劃,以2.68厘的低息計算,每月供款僅需$20,227。相較於現時普遍H按計劃的3.25厘封頂息率,每月足足可以節省$1,533,慳幅高達7%;即使與定按計劃相比,其每月供款亦更具吸引力。
展望後市:P按選用比例有望顯歸主流
根據香港金融管理局最新的住宅按揭統計數據顯示,各類按揭計劃的市佔率分佈如下:
- H按(同業拆息按揭):選用比例佔高達 61%
- 定按(定息按揭):選用比例佔 34.1%
- P按(最優惠利率按揭):選用比例僅佔 1.3%
結合上述數據,曹德明分析指出,在過往一段時間內,P按的選用比例一直處於相對偏低的水平。然而,隨著中銀香港推出「先P後H」按揭計劃,其在首階段所展現的慳息效果是現時市場上最為顯著的。
曹德明相信,憑藉其實際按息低至2.68厘的絕對優勢以及顯著的每月慳息金額,必定能吸引大批精打細算的置業、轉按及套現客戶選擇。在強大市場需求的推動下,他預料未來一段時間內,本港的P按選用比例將會出現明顯的回升,為沉寂的按揭市場注入新動力。
立即申請
結語
總括而言,中銀香港推出的「特優先P後H」按揭計劃,憑藉首2年或3年低至2.68厘的實際按息,成功在目前的按揭市場中突圍而出。正如經絡按揭轉介首席副總裁曹德明所言,該計劃不僅能為置業人士提供極佳的慳息效果,有效舒緩供款壓力,更帶動了產品的多元化發展。有意在今年底前置業、轉按或套現的人士,不妨把握此項優惠期,向專業按揭轉介顧問查詢,制定最合適的置業財務方案。

;)
;)