
1
專人跟進


計算機
按揭
私人貸款
信用卡
銀行戶口
基本按揭
物業資料
按揭流程
口頭估價和預先批核
避免估值不足問題,簽合約應先向經絡按揭或銀行做口頭估價和預先批核
按揭流程
簽署臨時買賣合約
避免估值不足問題,簽合約應先向經絡按揭或銀行做口頭估價和預先批核
按揭流程
找經絡按揭幫手
盡快向約至少三間銀行申請按揭貸款,簡單一點想一次過申請可以找經絡按揭幫手
按揭流程
遞交文件
臨時買賣合約、借款人和擔保人(如有)之身份證副本、工作證明、最近三個月的收入證明(如糧單、銀行月結單或存摺等,非固定收入人士需要遞交更詳盡記錄)、最近年度的稅單或報稅表
按揭流程
銀行審批按揭申請
銀行審批按揭,需要時間通常為一個星期到一個月。比較並選擇條款最適合的銀行,並前往銀行簽貸款條件信作實。銀行會向你的律師樓致函,通知律師準備按揭契
按揭流程
到律師樓簽署文件
在交易日前,買家和擔保人 (如有) 到律師樓簽署按揭契據及銀行要求的其他文件
按揭流程
完成交易
律師行知會銀行,銀行會將貸款交予律師行安排送交賣方,交易便告完成。交易完成後,銀行會於一個月內發放按揭的現金回贈。另外會寄上還款過程表,通知客戶每月供款之本金、利息及結餘等詳細資料
Link is copied!
(2026年9月29日) 中銀香港推出首2年或3年「特優先P後H」按揭計劃,年利率為「P-2.32厘」,以該行現時最優惠利率(P)為5%計算,即實際按息為2.68厘。P按期滿後,按揭利率將自動轉為「H +1.3厘」,並設有封頂息率「P減1.75厘」。計劃適用於一手及二手私人住宅市場樓宇買賣交易,以及物業套現、轉按及加按貸款。客戶須於2026年12月31日或之前遞交申請,並於2026年11月1日至2027年4月30日期間成功提取按揭貸款。
經絡按揭轉介首席副總裁曹德明表示,早前有兩間大型銀行續推定息按揭計劃,而現時中銀香港推出「先P後H」按揭計劃,為置業人士提供更多選擇。按揭市場產品日益多元化,有助促進樓按市場健康發展。
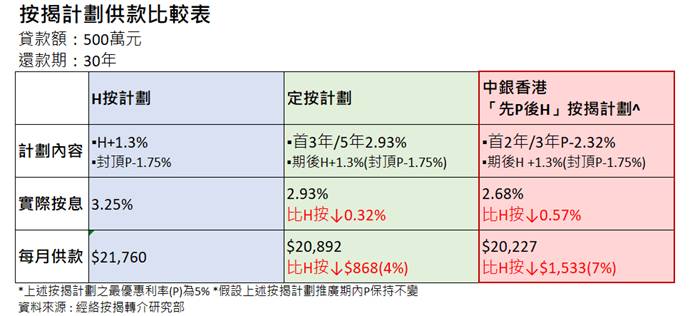
假設貸款額500萬元、年期為30年,現時普遍H按計劃封頂息率為3.25厘,每月供款為$21,760;兩間大型銀行的首3年或5年定按計劃,息率固定為2.93厘,每月供款為$20,892;中銀香港最新推出的首2年或3年「先P後H」按揭計劃,息率為2.68厘,每月供款較H按計劃封頂息率,減少$1,533(7%)至$20,227(表)。
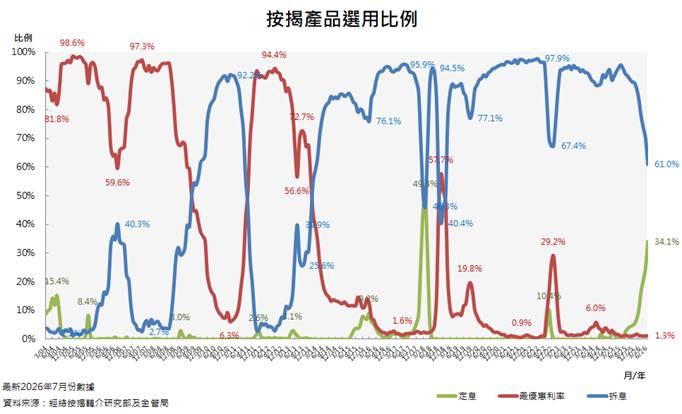
曹德明續指,市場預期美聯儲年內仍有加息可能,屆時香港銀行或會輕微上調最優惠利率(P)0.125厘。不過,即使最優惠利率(P)上調0.125厘,使「先P後H」按揭計劃的實際按息上調至2.805厘,息率仍低於H按計劃及定按計劃。根據金管局住宅按揭統計,7月份H按選用比例為61%;P按選用比例為1.3%;定按選用比例為34.1%(圖)。曹表示,現時中銀香港「先P後H」按揭計劃的慳息效果最為顯著,相信將吸引不少客戶選擇,料P按選用比例將有所回升。
表
圖

;)
;)